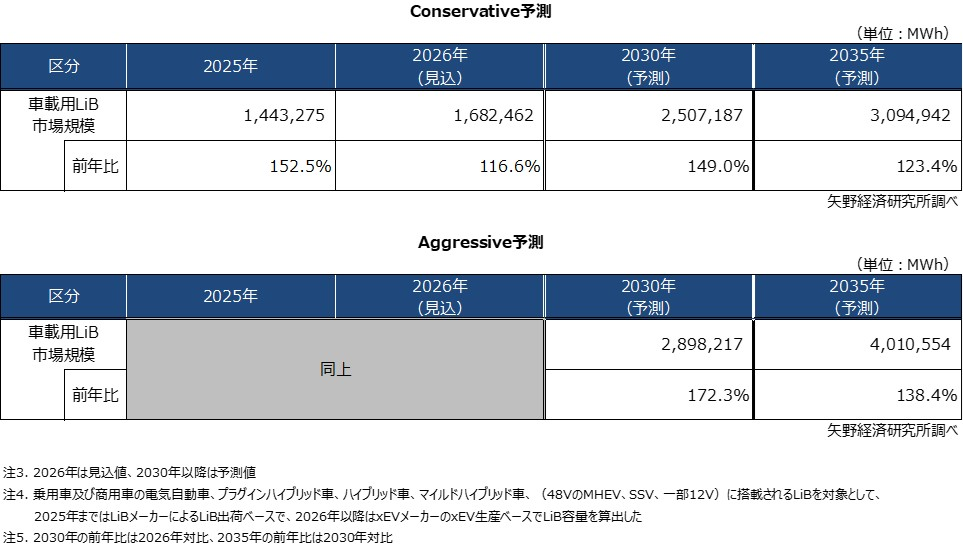
矢野経済研究所は、車載用リチウムイオン電池(LiB)の世界市場に関する報告書をまとめた。それによると、2026年は容量ベースで前年比16.6%増の1,682GWhに達する見込みだとしている。同社では電気自動車(BEV)やプラグインハイブリッド車(PHEV)、ハイブリッド車(HEV)などの電動車(xEV)の生産拡大に伴い、LiB市場も引き続き成長すると予測している。
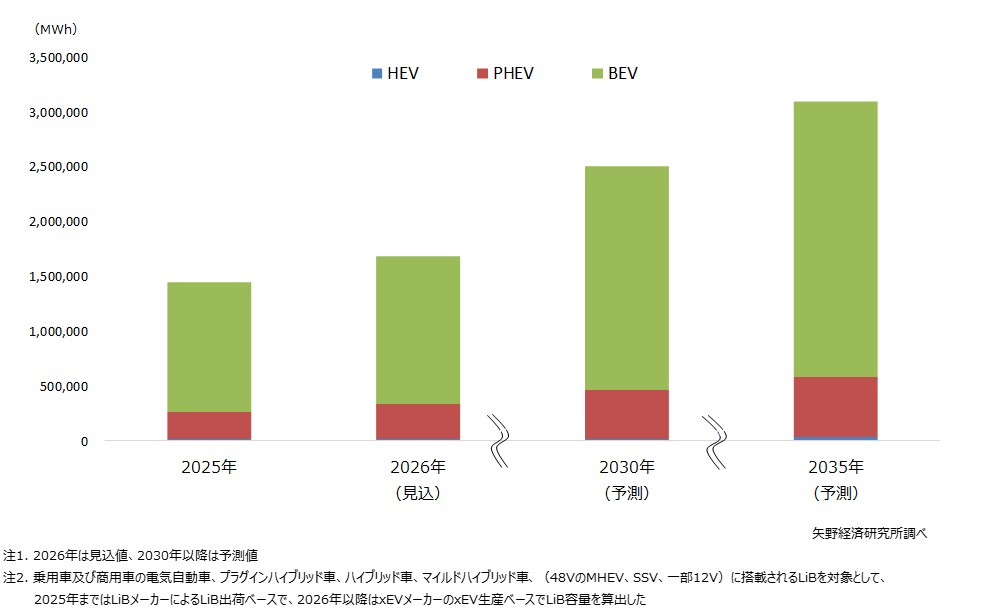
2026年の車載用LiB市場を車種別にみると、BEV向けが1,345GWhと市場の大部分を占め、PHEV向けが320GWh、HEV向けが16GWhとなる見通し。xEV市場全体の成長率は鈍化するものの、世界の自動車生産台数に占めるxEVの割合は4割を超えるとみられ、自動車の電動化は今後も進展すると見込まれる。
地域別では、欧州、中国、米国で市場環境に違いもみられる。欧州では、各国の補助金政策や自動車メーカーによる低価格BEVの投入が市場を下支えし、2025年から2026年上期にかけて成長を維持している。一方、中国では2026年に入り国内需要が減少しており、輸出の増加がこれを補う状況となっている。新エネルギー車(NEV)の購入免税措置の縮小やLiB価格の上昇、安全基準の強化などがコスト面での負担となり、価格競争の激しいBEV市場では厳しい事業環境が続くとみられる。
米国では、政権交代に伴う政策転換などを背景にBEV需要が低迷しており、2030年までは低成長が続く見通し。自動車メーカー各社も電動化戦略を見直し、BEVの開発・投入計画を再検討する動きがみられる。一方、日本では2026年上期にBEV購入補助金が拡充されたことを受け、BEV販売が急伸している。また、欧米や中国ではHEVへの関心も高まっており、地域の需要や価格競争力に応じて電動車の構成が多様化する可能性がある。
同研究所は、今後の車載用LiB市場について、比較的高い成長率を想定した「Aggressive予測」と、成長率を低く見積もった「Conservative予測」の2つのシナリオを提示している。Aggressive予測では、世界市場は2030年に2,898GWh、2035年には4,010GWhまで拡大すると予測。一方、Conservative予測では、2030年に2,507GWh、2035年には3,094GWhと見込む。
両シナリオには2035年時点で916GWhの開きがあり、各国の電動化政策や補助金制度、自動車メーカーの製品戦略などが今後の市場成長を左右するとみられる。ただし、成長が緩やかなシナリオでも市場の拡大が予測されており、長期的にはLiBの生産体制の最適化や製造技術の高度化が求められる。
LiB市場の中長期的な拡大が見込まれる中、製造現場では生産性の向上や品質の安定化、コスト削減が重要な課題となっている。その解決手段の一つとして注目されているのがレーザー加工技術だ。LiBの製造工程では、電極の切断や積層電極の接合、集電部の溶接、電池ケースの封止、電池モジュール間などを接続するバスバーの溶接など、さまざまな工程でレーザー加工が活用されている。
レーザーは非接触で高精度な加工が可能で、出力や照射位置、加工速度などを精密に制御できることから、生産の高速化と加工品質の両立が期待されている。特に重要となるのが、電池の構成材料として使用される銅やアルミニウムの加工だ。これらは熱伝導率が高く、銅は一般的な近赤外レーザーに対する反射率も高いため、安定した加工が難しい材料として知られる。
こうした課題に対し、近年では銅に対する光吸収率が高い青色レーザーやグリーンレーザー、高出力ファイバーレーザー、ビームプロファイル制御技術などの開発が進んでいる。例えば、青色レーザーと近赤外レーザーを組み合わせたハイブリッド加工では、銅箔の積層溶接におけるスパッタや内部欠陥の低減が報告されている。また、電極切断では熱影響を抑えた高速加工技術も進展している。
LiBの高容量化や生産量の増加に伴い、製造工程には一層の高速化と高い信頼性が要求される。特に、溶接部の欠陥や電極切断時に生じる異物は電池の性能や安全性に影響する可能性があり、加工品質の管理が欠かせない。
今後、電動車市場は地域によって成長速度に差が生じるものの、長期的なLiB需要の拡大が見込まれる。電池メーカー間の価格競争が激しくなる中、製造コストの削減と品質向上を両立する生産技術の重要性はさらに高まるだろう。レーザー加工はその一翼を担う技術として、光源の高出力化や加工プロセスの高度化、製造ラインへの導入拡大が期待される。